Les meilleures actions à dividendes éligibles PEA, notées et classées
Chercher du rendement pour son PEA, c'est éviter deux pièges : les valeurs non éligibles (les foncières SIIC en tête) et les dividendes trop beaux pour durer. Ce classement écarte les deux : uniquement des titres éligibles au PEA, et un tri par rendement après deux garde-fous, un dividende couvert par les bénéfices et une santé financière Alphr d'au moins 40/100. Les recalées sont montrées à part, en bas du tableau.
Classement mis à jour automatiquement chaque semaine.
| # | Valeur | Rendement | Dividende / action | % du bénéfice versé | Santé Alphr | Dividende couvert ? |
|---|---|---|---|---|---|---|
| 1 | RNO RENAULT | 7,61 % | 2,20 € | 38 % | 83 | ✓ couvert |
| 2 | CA CARREFOUR | 7,54 % | 1,03 € | 63 % | 68 | ✓ couvert |
| 3 | ACA CREDIT AGRICOLE SA | 7,45 % | 1,18 € | 52 % | 86 | ✓ couvert |
| 4 | COFA COFACE | 7,31 % | 1,16 € | 78 % | 69 | ✓ couvert |
| 5 | RI PERNOD RICARD | 6,61 % | 4,70 € | 80 % | 58 | ✓ couvert |
| 6 | TEP TELEPERFORMANCE | 6,58 % | 4,50 € | 33 % | 77 | ✓ couvert |
| 7 | BNP BNP PARIBAS | 6,53 % | 6,01 € | 52 % | 86 | ✓ couvert |
| 8 | AKE ARKEMA | 6,24 % | 3,60 € | 81 % | 54 | ✓ couvert |
| 9 | MAU MAUREL & PROM | 6,18 % | 0,44 € | 33 % | 100 | ✓ couvert |
| 10 | IPS IPSOS | 5,99 % | 2,15 € | 42 % | 75 | ✓ couvert |
| 11 | ENGI ENGIE | 5,97 % | 1,45 € | 68 % | 65 | ✓ couvert |
| 12 | RUI RUBIS | 5,93 % | 2,10 € | 62 % | 63 | ✓ couvert |
| 13 | SCR SCOR | 5,77 % | 2,00 € | 46 % | 68 | ✓ couvert |
| 14 | CS AXA | 5,60 % | 2,50 € | 60 % | 83 | ✓ couvert |
| 15 | VRLA VERALLIA | 5,57 % | 1,00 € | 78 % | 65 | ✓ couvert |
| 16 | EDEN EDENRED | 5,53 % | 1,36 € | 67 % | 81 | ✓ couvert |
| 17 | PLX PLUXEE | 5,45 % | 0,65 € | 43 % | 100 | ✓ couvert |
| 18 | AMUN AMUNDI | 5,35 % | 5,03 € | 63 % | 99 | ✓ couvert |
| 19 | OPM OPMOBILITY | 5,30 % | 0,50 € | 43 % | 64 | ✓ couvert |
| 20 | ORA ORANGE | 5,23 % | 0,79 € | 48 % | 79 | ✓ couvert |
| Écartées du classement : dividende non couvert, non vérifiable, ou santé sous 40/100 | ||||||
| SESG SES | 11,11 % | 0,50 € | n.d. | 20 | ? donnée manquante | |
| MMT M6 METROPOLE TELE. | 11,06 % | 1,25 € | 140 % | 20 | ⚠ non couvert | |
| TFI TF1 | 9,98 % | 0,65 € | 144 % | 20 | ⚠ non couvert | |
| FDJU FDJ UNITED | 9,78 % | 2,12 € | 104 % | 20 | ⚠ non couvert | |
| AYV AYVENS (ex ALD) | 9,57 % | 0,92 € | 76 % | 20 | ⚠ santé fragile | |
| VK VALLOUREC | 8,97 % | 1,70 € | 144 % | 20 | ⚠ non couvert | |
| RF EURAZEO | 6,50 % | 3,21 € | 184 % | 20 | ⚠ non couvert | |
| MF WENDEL | 6,17 % | 5,46 € | 200 % | 20 | ⚠ non couvert | |
| GET GETLINK | 4,20 % | 0,85 € | 149 % | 20 | ⚠ non couvert | |
| RCO REMY COINTREAU | 1,44 % | 0,75 € | 44 % | 20 | ⚠ santé fragile | |
Top 20 des dividendes retenus par le classement, suivi des 10 plus gros rendements écartés, sur 89 valeurs éligibles qui versent un dividende. Rendements calculés avec le prix de l'action au jour de l'analyse ; ils évoluent ensuite avec les cours de Bourse. Le ✓ indique seulement que le dividende est couvert par les bénéfices, et le ~ signale une couverture serrée (85 à 100 % du bénéfice versé) : la colonne Santé, elle, note l'entreprise dans son ensemble. L'éligibilité PEA est vérifiée au niveau de la société (siège UE/EEE, hors SIIC) : confirmez-la auprès de votre courtier avant tout achat.
Pourquoi URW, Klépierre ou Gecina ne figurent pas ici
Les foncières cotées trustent les premières places des classements de rendement : Unibail-Rodamco-Westfield dépasse par exemple les 5 % dans notre palmarès des dividendes du CAC 40. Mais leur statut fiscal de SIIC les exclut du PEA depuis 2011. Les acheter, c'est passer par un compte-titres, avec la fiscalité qui va avec. Beaucoup de listes « dividendes PEA » les incluent quand même : ce classement, non.
La fiscalité des dividendes en PEA, en clair
Dans le plan : aucune imposition
Tant que les dividendes restent dans le PEA, ils ne subissent ni impôt sur le revenu ni prélèvements sociaux. Chaque euro versé peut être réinvesti en intégralité : c'est le moteur des intérêts composés (les gains produisent à leur tour des gains), et la vraie force de l'enveloppe pour une stratégie de rendement.
Retrait après 5 ans : 17,2 %
Passé le cinquième anniversaire du plan, les retraits sont exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux (17,2 %) s'appliquent, uniquement sur les gains. À comparer aux 30 % de la « flat tax » qui frappent les dividendes sur un compte-titres.
Retrait avant 5 ans : à éviter
Un retrait anticipé entraîne en principe la clôture du plan et l'imposition des gains au prélèvement forfaitaire unique de 30 %, la « flat tax » (hors cas particuliers prévus par la loi). La date qui compte est celle de l'ouverture du PEA : ouvrir tôt, même avec un petit versement, fait courir le compteur.
Versements plafonnés à 150 000 € par PEA. Règles en vigueur en 2026, susceptibles d'évoluer ; ces informations sont générales et ne constituent pas un conseil fiscal. Le détail officiel du fonctionnement du PEA est publié sur service-public.fr.
La stratégie Rendement, sur les 120 valeurs
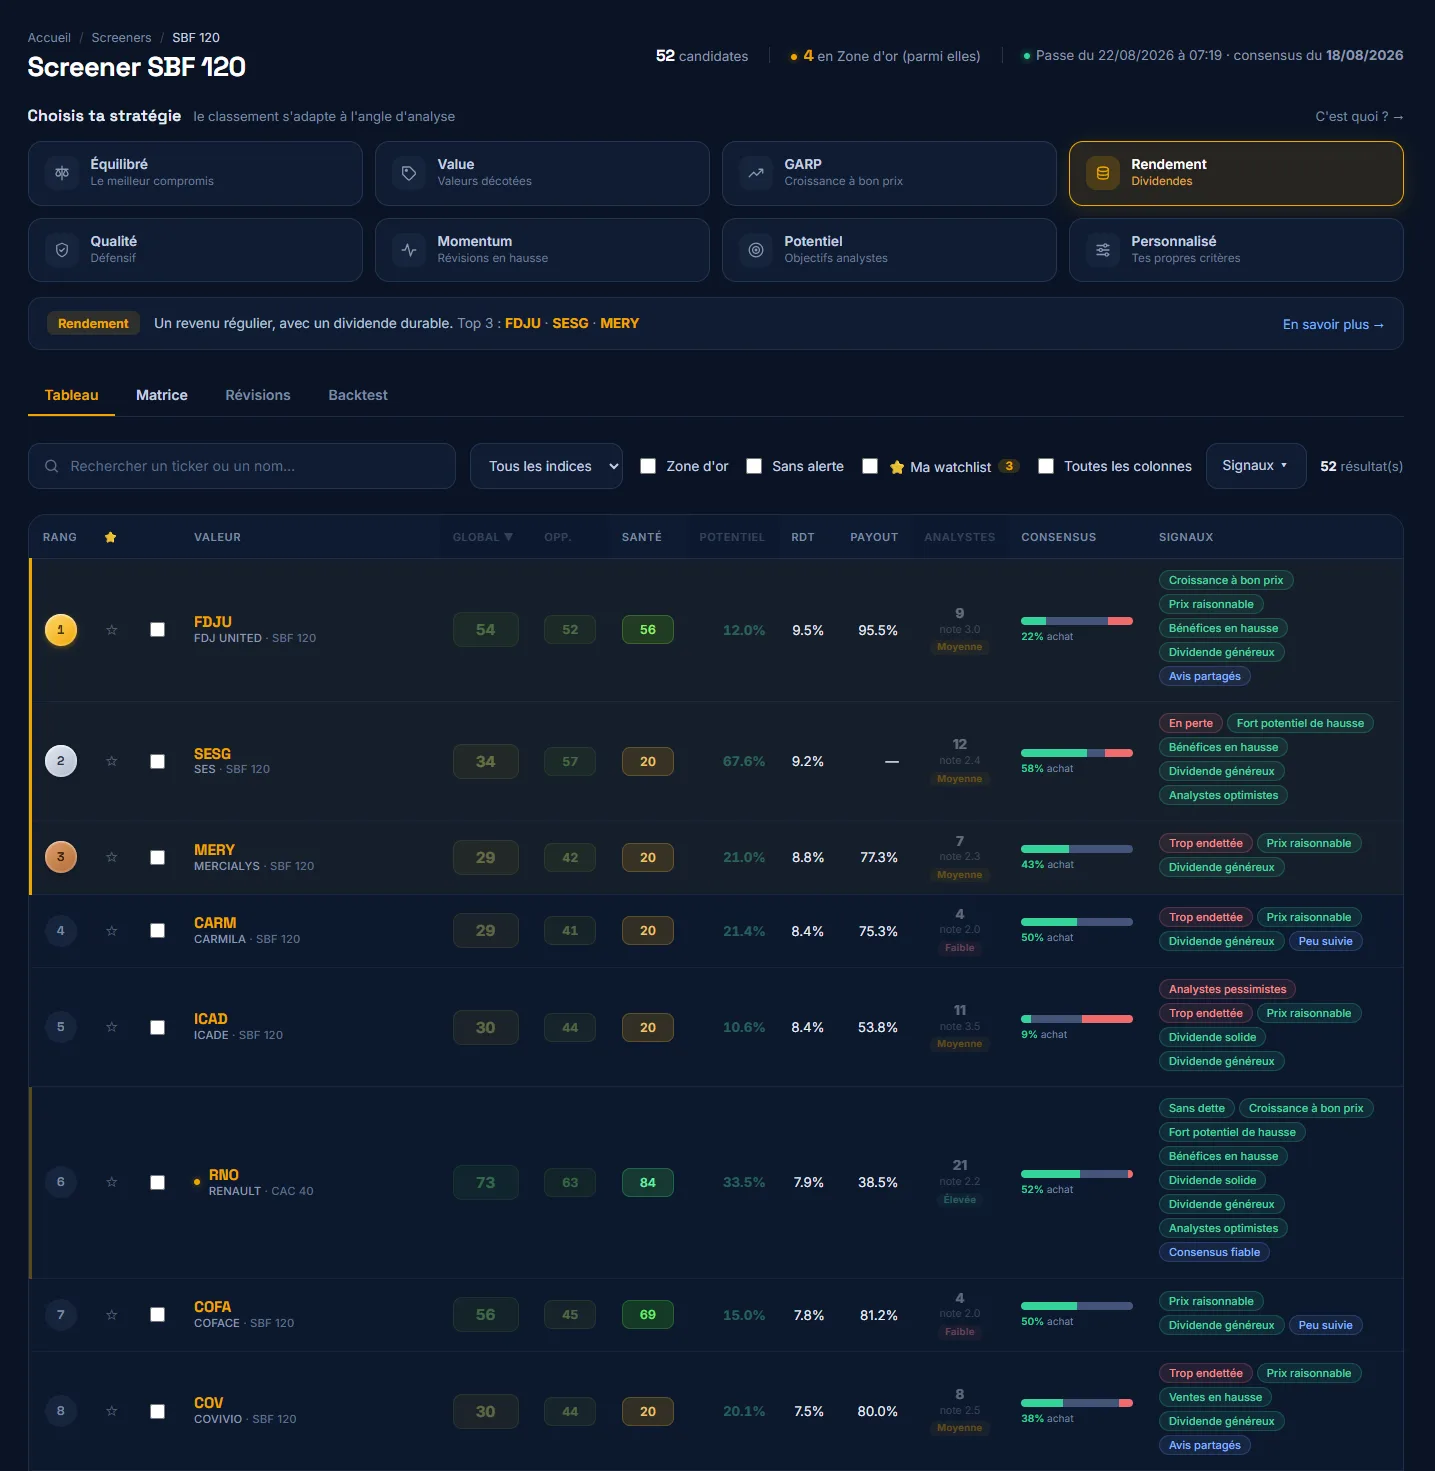
Ce classement est extrait du screener Alphr : la stratégie « Rendement » y classe toutes les valeurs éligibles selon la durabilité du dividende, pas seulement son montant. La formule gratuite est permanente, sans carte bancaire.
Dividendes et PEA : vos questions
Quelle action éligible au PEA offre le meilleur dividende ?
À l'analyse du 14 novembre 2026, RENAULT affiche le meilleur rendement éligible PEA du SBF 120 (7,61 %) parmi les valeurs qui passent nos deux garde-fous : un dividende couvert par les bénéfices et une santé financière solide. Des rendements plus élevés existent, mais ils échouent à l'une des deux conditions ; ils sont montrés à part, en bas du tableau.
Les foncières cotées (SIIC) sont-elles éligibles au PEA ?
Non. Les titres des sociétés d'investissement immobilier cotées (Unibail-Rodamco-Westfield, Klépierre, Gecina, Covivio, Icade...) sont exclus du PEA depuis le 21 octobre 2011. C'est pourquoi ces valeurs à gros rendement ne figurent pas dans ce classement, alors qu'on les trouve souvent, à tort, dans des listes « dividendes PEA ».
Comment sont imposés les dividendes dans un PEA ?
Tant qu'ils restent dans le plan, les dividendes de titres éligibles ne subissent ni impôt sur le revenu ni prélèvements sociaux : ils peuvent être réinvestis en intégralité. Après 5 ans de détention du plan, les retraits sont exonérés d'impôt sur le revenu ; seuls les prélèvements sociaux de 17,2 % s'appliquent aux gains. Un retrait avant 5 ans entraîne en principe la clôture du plan et l'imposition des gains au prélèvement forfaitaire unique de 30 % (la « flat tax »). Règles en vigueur en 2026, susceptibles d'évoluer.
Toutes les actions françaises sont-elles éligibles au PEA ?
Non. Il faut un siège dans l'Union européenne ou l'Espace économique européen (ce qui inclut des valeurs du SBF 120 dont le siège est aux Pays-Bas ou au Luxembourg, comme Stellantis ou ArcelorMittal), et les SIIC sont exclues. En cas de doute, votre courtier indique l'éligibilité titre par titre au moment de l'achat.
À quelle fréquence ce classement est-il mis à jour ?
Chaque semaine au minimum, automatiquement : les cours et le classement sont recalculés tous les 7 jours au plus tard, et dès que les analystes publient un nouveau consensus. La date de l'analyse est toujours affichée en haut du classement : nous ne publions jamais de chiffres sans leur date.
Un gros rendement suffit-il pour choisir une action de rendement ?
Non. Un rendement très élevé cache souvent un prix de l'action qui a chuté ou un dividende que l'entreprise n'a pas les moyens de maintenir, parce qu'elle verse plus qu'elle ne gagne. Ce classement affiche la part du bénéfice versée en dividende et le score de santé financière Alphr précisément pour écarter ces pièges à rendement.
Alphr fournit des outils d'analyse à titre informatif et ne constitue pas un conseil en investissement ni un conseil fiscal. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.